2026년 10월 절세계좌(연금저축·ISA·IRP) 분배금 결산 및 과세이연 재투자 전략
2026년 10월 절세계좌(연금저축·ISA·IRP) 분배금 결산입니다.
모든 투자의 책임은 본인에게 있습니다. 제 기록용이니 재미로 읽어주시기 바랍니다.
1. 서론: 절세계좌를 통한 파이프라인 구축의 필요성
노후 준비와 은퇴 후 생활비 마련을 위해 가장 중요한 것은 단순한 자산의 크기보다 매달 지속적으로 발생하는 현금 흐름(Cash Flow)입니다. 저희 부부는 절세계좌 3종 세트인 연금저축, ISA, IRP를 활용하여 월급 외 추가적인 배당 수익 파이프라인을 구축해 오고 있습니다.
본 포스팅에서는 2026년 10월 한 달간 남편 및 아내 계좌(나무, 미래에셋, 토스)로 수령한 실제 분배금 내역을 정리하고, 절세계좌를 통한 100% 재투자가 자산 스노우볼에 미치는 구조적 이점을 분석해 보도록 하겠습니다.
2. 2026년 10월 부부 절세계좌 분배금 수령 현황
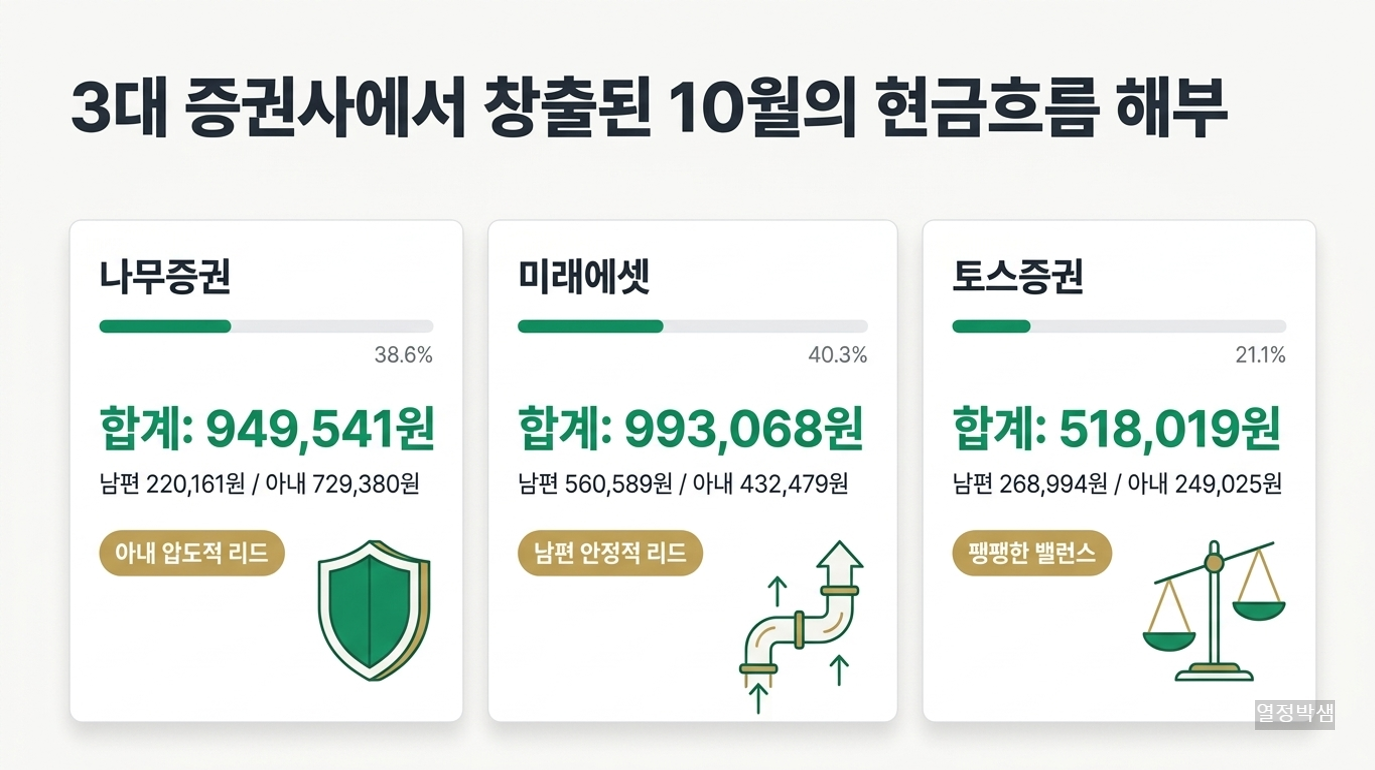
2026년 10월에 지급된 증권사별(나무, 미래에셋, 토스) 남편 및 아내 계좌의 분배금 상세 내역은 아래 표와 같습니다.
[2026년 10월 절세계좌 3종 분배금 현황표]
| 증권사 구분 | 남편 계좌 | 아내 계좌 | 계좌별 합계 |
| nh투자증권 | 220,161원 | 729,380원 | 949,541원 |
| 미래에셋증권 | 560,589원 | 432,479원 | 993,068원 |
| 토스증권 | 268,994원 | 249,025원 | 518,019원 |
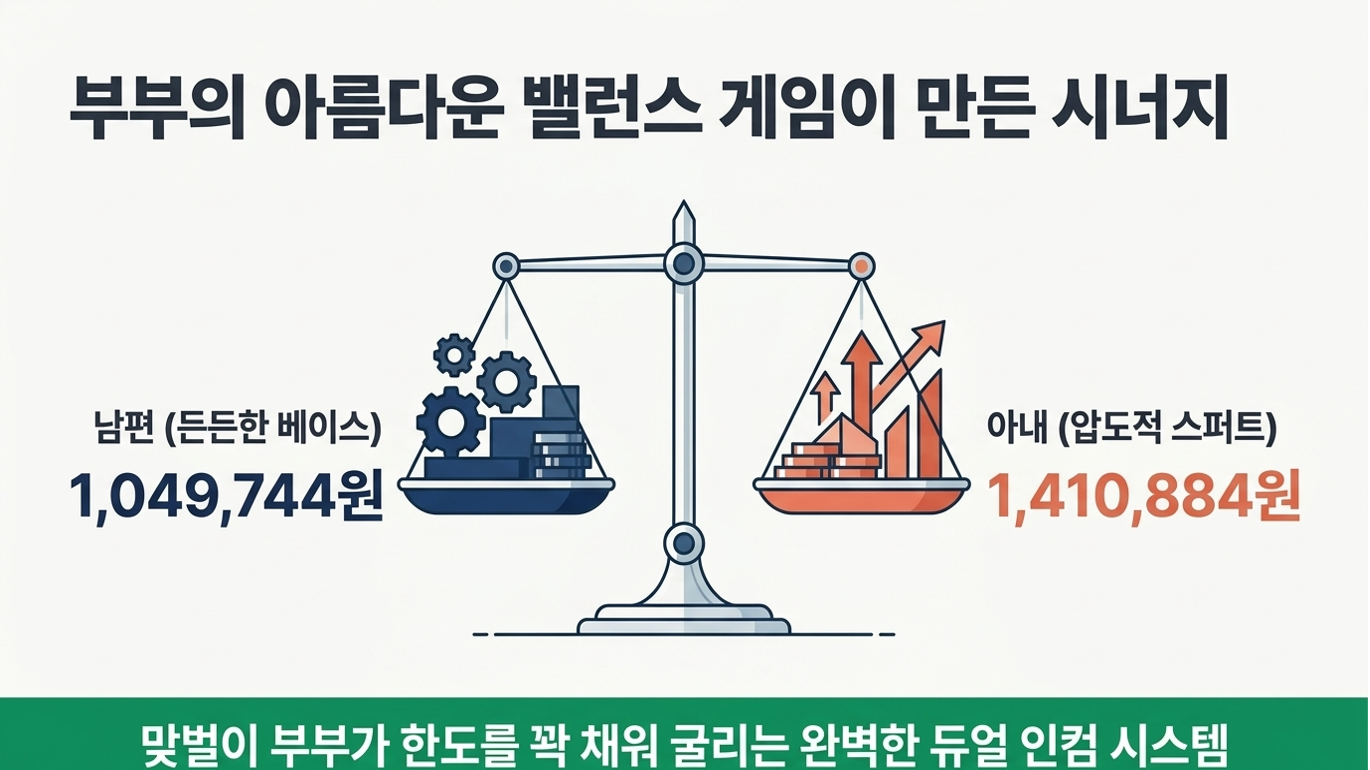
| 최종 총합계 | 1,049,744원 | 1,410,884원 | 2,460,628원 |
가. 내역 세부 분석
1) 나무 계좌: 남편 220,161원, 아내 729,380원으로 합계 949,541원을 수령하였습니다.
2) 미래에셋 계좌: 남편 560,589원, 아내 432,479원으로 합계 993,068원을 수령하여 가장 높은 비중을 차지했습니다.
3) 토스 계좌: 남편 268,994원, 아내 249,025원으로 합계 518,019원을 기록했습니다.

나. 주요 정량 데이터 분석
1) 증권사별 비중: 미래에셋증권(993,068원)이 전체의 약 40.3%를 차지하여 가장 높은 비중을 기록하였으며, 나무증권(949,541원, 38.6%)과 토스증권(518,019원, 21.1%)이 그 뒤를 이었습니다.
2) 부부별 기여도: 남편 계좌 합계 1,049,744원(42.7%), 아내 계좌 합계 1,410,884원(57.3%)으로 집계되어 총 2,460,628원의 합산 배당금을 달성하였습니다.
3) 10월 최종 합계
가) 남편 계좌 수령액: 1,049,744원
나) 아내 계좌 수령액: 1,410,884원
다) 부부 합산 총 분배금: 2,460,628원
3. 연금저축·ISA·IRP 절세계좌 활용의 핵심 메커니즘
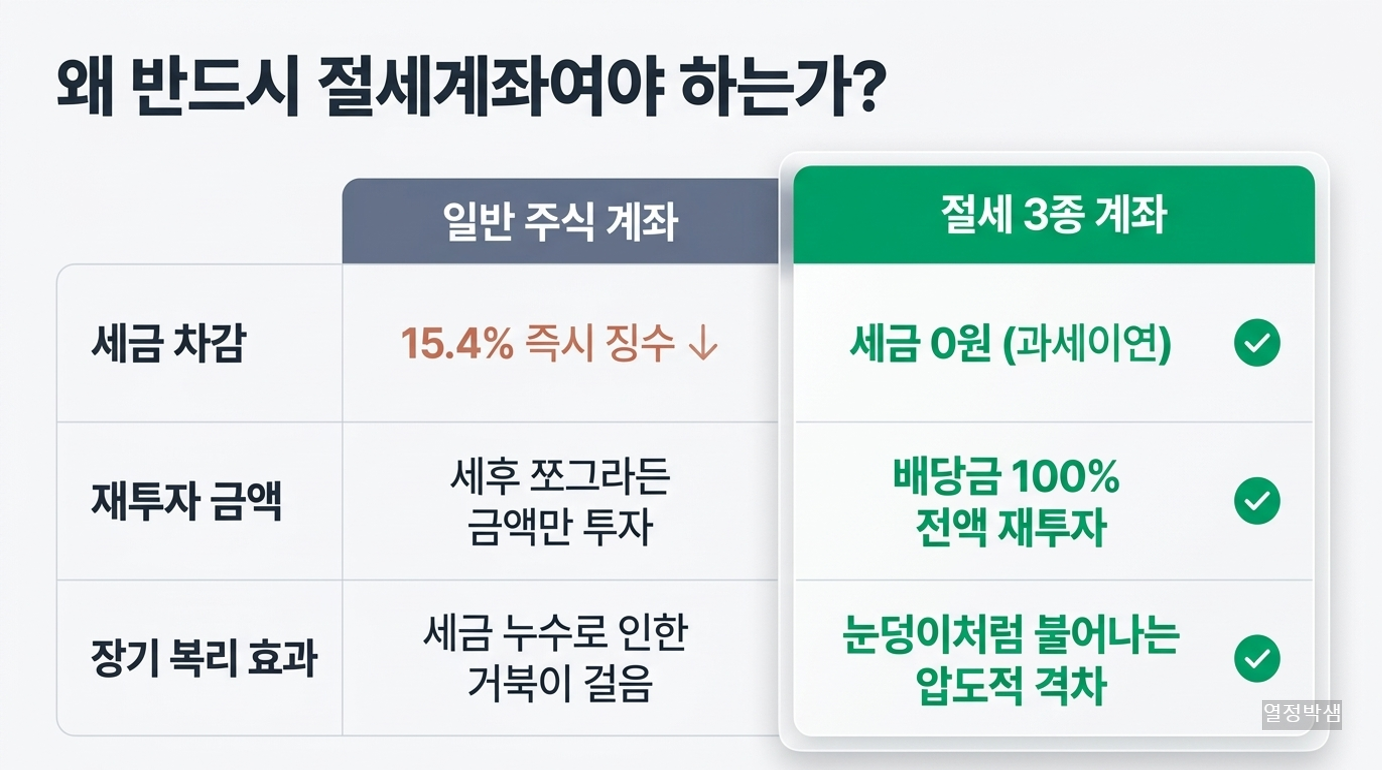
배당주 및 배당 ETF 투자 시 절세계좌 3종 세트를 필수적으로 활용해야 하는 경제적 이유는 다음과 같이 요약할 수 있습니다.
[일반 위탁계좌 vs 절세계좌 비교]
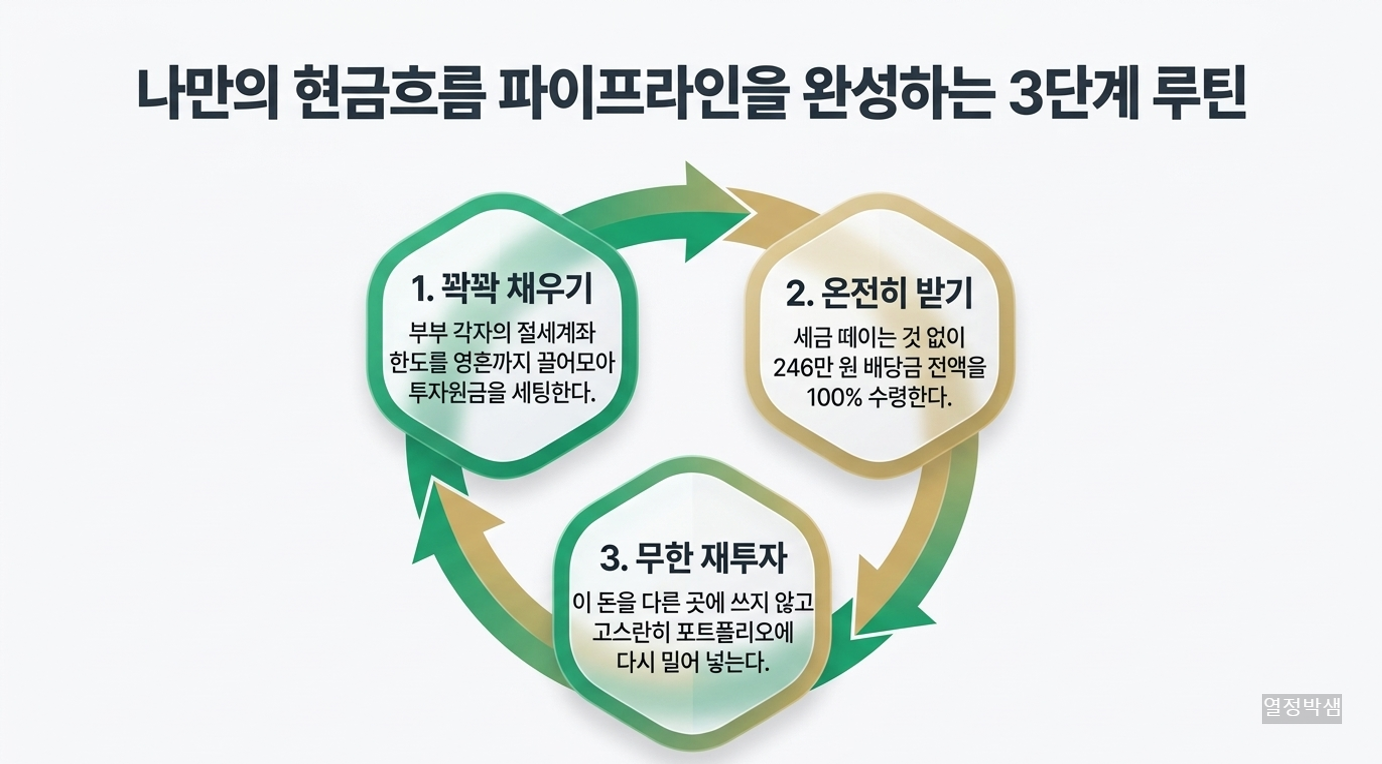
- 일반 계좌: 배당금 수령 시 15.4% 배당소득세 즉시 원천징수 -> 재투자 원금 감소 - 절세계좌: 배당소득세 과세이연(연금 수령 시점 연금소득세 3.3~5.5% 과세) -> 원금 100% 재투자
가. 과세이연(Tax Deferral)을 통한 실질 수익률 제고
일반 계좌에서 2,460,628원의 분배금을 수령했다면 15.4%에 해당하는 약 378,936원이 배당소득세로 차감되어 실질 수령액은 약 208만 원에 불과합니다. 그러나 절세계좌에서는 세금이 원천징수되지 않고 전액 입금되므로 세금에 해당하는 37만 원 상당의 자산까지 그대로 운용할 수 있습니다.
나. 100% 재투자에 따른 스노우볼 복리 효과
인출 없이 수령한 분배금 전액을 고배당 ETF 및 자산에 재투자함으로써, 추가 매수한 주식 수량만큼 다음 주기(월/분기)의 분배금 기준 금액이 상승합니다. 이 과정이 지속되면 자산의 증가 속도가 가속화되는 복리 스노우볼 현상이 발생합니다.
다. 부부 다계좌 운용을 통한 절세 한도 최적화
연금저축(연 600만 원), IRP(합산 연 900만 원), ISA(연 2,000만 원)의 납입 및 절세 한도를 부부가 각각 독자적으로 운용함으로써 세액공제 혜택과 ISA 비과세 한도를 2배로 확장하여 자산 증식 시스템의 효율을 극대화합니다.
4. 결론 및 제언
2026년 10월 한 달간 연금저축, ISA, IRP 절세계좌를 활용하여 총 2,460,628원의 안정적인 현금 흐름을 창출하였습니다. 장기 투자의 성패는 단기 시세 예측보다 절세 구조를 활용한 시스템 구축과 지속적인 복리 재투자에 달려 있습니다.
노후 준비와 월 고정 소득 확보를 목표로 하는 투자자라면 연금저축, ISA, IRP 절세계좌 3종의 비과세 및 과세이연 한도를 최우선적으로 채워 나가는 전략을 추천합니다.